Domain allseitig.de kaufen?
Wir ziehen mit dem Projekt
allseitig.de um.
Sind Sie am Kauf der Domain
allseitig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain allseitig.de kaufen?
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
Ähnliche Suchbegriffe für Bestände
Top-Angebote
Produkte zum Begriff Bestände:
-
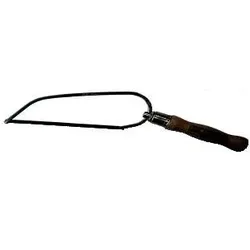
Taschensäge PUK flex - allseitig verstellbarPROTEC.class Taschensäge PUK flexallseitig verstellbarLänge: 19 - 31 cmTechnische Informationen:Die PROTEC.class Taschensäge PUK ist eine hochwertige, praktische Handsäge für Industrie, Handwerk und Heimwerker. Taschensäge PUK flex mit Buchenholzgriff ist allseitig verstellbar.Produktinformation:Die PROTEC.class PTPF Taschensäge PUK flex hat einen Bügel aus 5,4 mm Vierkantstahl, vernickelt.20,77 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **


Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
Hat die Bundeswehr Bestände an Kriegsausrüstung aus dem Zweiten Weltkrieg?
Es ist möglich, dass die Bundeswehr noch einige Bestände an Kriegsausrüstung aus dem Zweiten Weltkrieg hat, aber diese werden wahrscheinlich in erster Linie zu historischen oder Ausbildungszwecken verwendet. Die Bundeswehr hat im Laufe der Jahre ihre Ausrüstung modernisiert und aktualisiert, um den aktuellen Anforderungen gerecht zu werden. **
Top-Angebote
Produkte zum Begriff Bestände:
-
Die Bestände des Wirtschaftsarchivs Baden-Württemberg, Sachbücher von Gert Kollmer-von Oheim-LoupDie Stiftung Wirtschaftsarchiv Baden-Württemberg legt ein umfassendes Verzeichnis der rund 450 Bestände von Unternehmen, Industrie- und Handelskammern, Handwerkskammern und anderen Institutionen des Wirtschaftslebens vor. Jeder Bestand wird mit weiterführenden Hintergrundinformationen ausführlich vorgestellt. Somit wird ein erster detaillierter Zugang für Forschung und Öffentlichkeit zu den einzigartigen Quellen der wirtschaftlichen, technikgeschichtlichen, sozialen und kulturellen Entwicklung Baden-Württembergs seit der vorindustriellen Zeit bis in die Gegenwart ermöglicht.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bestände des Wirtschaftsarchivs Baden-Württemberg, Fachbücher von Gert Kollmer von Oheimb-Loup, Jutta HanitschDie zweite, erweiterte Auflage von "Die Bestände des Wirtschaftsarchivs Baden-Württemberg" bietet eine umfassende Übersicht über die rund 730 Bestände, die von der Stiftung Wirtschaftsarchiv Baden-Württemberg verwaltet werden. Diese Bestände umfassen Dokumente von Unternehmen, Industrie- und Handelskammern sowie Handwerkskammern und anderen Institutionen des Wirtschaftslebens. Jeder Bestand wird detailliert nach einem einheitlichen Schema beschrieben und mit weiterführenden Informationen versehen. Diese Publikation ermöglicht einen ersten Zugang zu den einzigartigen Quellen, die die wirtschaftliche, technikgeschichtliche, soziale und kulturelle Entwicklung Baden-Württembergs von der vorindustriellen Zeit bis zur Gegenwart dokumentieren. Die sorgfältige Aufbereitung der Informationen macht das Buch zu einem wertvollen Nachschlagewerk für Forschung und Öffentlichkeit.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschensäge PUK flex - allseitig verstellbarPROTEC.class Taschensäge PUK flexallseitig verstellbarLänge: 19 - 31 cmTechnische Informationen:Die PROTEC.class Taschensäge PUK ist eine hochwertige, praktische Handsäge für Industrie, Handwerk und Heimwerker. Taschensäge PUK flex mit Buchenholzgriff ist allseitig verstellbar.Produktinformation:Die PROTEC.class PTPF Taschensäge PUK flex hat einen Bügel aus 5,4 mm Vierkantstahl, vernickelt.20,77 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
Ähnliche Suchbegriffe für Bestände
-
Divers - kontrovers!Divers - kontrovers! , Divers-kontrovers! Ein interreligiös-theologischer Diskurs über Feminismus, Gender und Queer Feminismus, Gender und Queer werden in den Medien und sozialen Netzwerken meist wie selbsterklärende und synonym zu gebrauchende Begriffe behandelt, ohne dass sie näher differenziert und expliziert werden. Dabei verbergen sich hinter diesen Schlagworten unterschiedlich ausgerichtete theoretische Ansätze, die zwar eine Reihe von Gemeinsamkeiten aufweisen, deren Vertreter*innen sich aber durchaus auch kritisch begegnen. In welcher Beziehung also stehen die Begriffe Feminismus, Gender und Queer zueinander? Welche Chancen, aber auch Gefahren ergeben sich aus den verschiedenen Ausrichtungen der Geschlechterforschung für die Theologie und religiöse Praxis? Welche Gottesbilder werden aus den unterschiedlichen Perspektiven jeweils entworfen? In diesem Band kommen jüdische, christliche und muslimische Theologinnen aus Wissenschaft und Praxis miteinander in ein kontroverses Gespräch und erörtern vor dem Hintergrund ihrer religiösen Traditionen die unterschiedlichen Zugänge und Anliegen der jeweiligen theoretischen Ansätze aus theologischer, philosophischer, historischer und exegetischer Perspektive. [Diverse - Controversial! An Interreligious-Theological Discourse on Feminism, Gender and Queer] Feminism, gender and queer are generally treated in the media and social networks as self-explanatory and synonymous concepts, which are not more closely differentiated and explicated. Yet these buzzwords conceal quite differently oriented theoretical approaches that exhibit a number of commonalities, but whose representatives are also quite critical of each other. What is the relation between the concepts feminism, gender and queer? What opportunities, but also dangers, arise for theology and religious practice from the various orientations of gender studies? What notions of God is outlined by each of these different perspectives? In this volume, Jewish, Christian, and Muslim women theologians enter into a controversial conversation with one another. Against the background of their religious traditions, they discuss different approaches and concerns of the respective theoretical approaches from exegetical, historical, and systematic-theological perspectives. , Booster & Starthilfekabel > Batterieladegeräte & -tester , Erscheinungsjahr: 20241213, Autoren: Wieczorek, Kaja, Redaktion: Sievers, Mira, Seitenzahl/Blattzahl: 156, Keyword: Feministische Theologie; Frauenforschung; Genderforschung; Gleichberechtigung; Interreligiöser Dialog; geschlechtliche Vielfalt, Fachschema: Christentum / Ehe, Familie, Sexualität~Christentum~Weltreligionen / Christentum~Theologie, Fachkategorie: Christentum, Warengruppe: HC/Religion/Theologie/Christentum, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 155, Höhe: 13, Gewicht: 236, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helke Sander: DIE ALLSEITIG REDUZIERTE PERSÖNLICHKEIT - REDUPERSHelke Sander: DIE ALLSEITIG REDUZIERTE PERSÖNLICHKEIT - REDUPERS , Mit "Die allseitig reduzierte Persönlichkeit - Redupers" (1977) ist dieser Band einem Klassiker des feministischen deutschen Kinos gewidmet. In ihrem ersten abendfüllenden Film dokumentiert Helke Sander, wie sich eine alleinerziehende, freiberuflich arbeitende Fotografin ein graues Berliner Märzwochenende lang an den Widerständen einer westdeutschen Gesellschaft abarbeitet, in der es für sie und ihr Leben keinen Platz zu geben scheint. Gespielt wird diese Frau von der Regisseurin und Aktivistin Helke Sander selbst, deren legendäre "Tomaten-Rede" 1968 die deutsche Frauenbewegung angestoßen hatte. Mit langen Fahrtaufnahmen, Anleihen aus dem Essay- und Dokumentarfilm und bissigem Humor folgt "Redupers" der Hauptfigur durch ein feindlich gesinntes Berlin auf der Suche nach einer Sprache für ihre Situation. Unterwegs muss sich diese in politischer, sozialer und ökonomischer Hinsicht so reduzierte Frau immer wieder selbst entwerfen - und sich unablässig dagegen wehren, von anderen entworfen zu werden. , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202407, Produktform: Kartoniert, Titel der Reihe: Film|Lektüren##, Autoren: Vennemann, Kevin, Redaktion: Glasenapp, Jörn, Seitenzahl/Blattzahl: 100, Abbildungen: schwarz-weiße Abbildungen, Keyword: feministisches deutsches Kino; westdeutsche Gesellschaft; Tomaten-Rede; Frauenbewegung; Gesellchaftskritik, Fachschema: Zwanzigstes Jahrhundert~Film / Kritik, Rezeption~Film / Regisseure, Fachkategorie: einzelne Regisseure, Filmemacher, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 153, Höhe: 15, Gewicht: 165, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
-
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
-
Hat die Bundeswehr Bestände an Kriegsausrüstung aus dem Zweiten Weltkrieg?
Es ist möglich, dass die Bundeswehr noch einige Bestände an Kriegsausrüstung aus dem Zweiten Weltkrieg hat, aber diese werden wahrscheinlich in erster Linie zu historischen oder Ausbildungszwecken verwendet. Die Bundeswehr hat im Laufe der Jahre ihre Ausrüstung modernisiert und aktualisiert, um den aktuellen Anforderungen gerecht zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.